Hana Bank: como a expansão global molda o setor financeiro
A estratégia de expansão do Hana Bank foca em uma rede global robusta e na digitalização profunda para manter a competitividade.
"A inovação constante é o que separa a liderança da obsolescência no setor bancário."
Este artigo analisa como a instituição equilibra o crescimento internacional com a excelência no atendimento ao cliente e sua estrutura de negócios diversificada.
* Foco em expansão de mercado e rede global. * Integração de serviços digitais para melhoria da experiência do usuário. * Diversificação da estrutura de negócios para mitigação de riscos. * Diferencial competitivo através do atendimento personalizado e pós-venda.
Bank: Como a expansão global molda o futuro do setor?
Uma mesa de conferência vazia em um escritório de Seul reflete o silêncio antes da movimentação massiva de capital para novos mercados. O Hana Bank planeja seu crescimento não apenas localmente, mas através de uma presença transfronteiriça que desafia limites geográficos tradicionais.
De acordo com a Association of Co-operative Banks have 130, o setor demonstra um alcance significativo em escala global.
A estratégia de expansão do Hana Bank envolve a construção de uma rede que permite alcançar mercados emergentes e centros financeiros globais simultaneamente.
Ao estabelecer operações em diferentes fusos horários e jurisdições, o banco busca capturar fluxos de capital internacionais e servir clientes corporativos que operam globalmente.
Essa movimentação exige uma estrutura de governança flexível e uma capacidade de adaptação cultural rápida para garantir que os serviços financeiros sejam relevantes em cada região.
A expansão não se resume apenas à abertura de agências físicas; trata-se de criar um ecossistema de conectividade. O objetivo é que o cliente que utiliza os serviços em um país possa transitar para outro com a mesma fluidez digital e operacional.
Essa visão de rede global é o que sustenta a competitividade em um cenário onde o capital se move instantaneamente.
Qual é a base de uma estrutura de negócios resiliente?
O som de um teclado sendo digitado rapidamente durante a madrugada sugere a gestão constante de riscos e oportunidades. Manter uma estrutura de negócios equilibrada é o desafio central para qualquer instituição que busca longevidade.
Conforme observado pela Nationwide Building Society, a gestão de ativos é fundamental para a estabilidade financeira.
A estrutura de negócios do Hana Bank é desenhada para diversificar as fontes de receita, reduzindo a dependência de um único tipo de produto ou mercado.
Ao dividir suas operações entre varejo, atacado, gestão de patrimônio e serviços de investimento, o banco cria camadas de proteção contra volatilidades econômicas específicas.
Essa diversificação permite que o lucro de um setor compense possíveis retrações em outro, garantindo a estabilidade do capital.
A integração entre os diferentes braços de negócio é fundamental para a eficiência operacional. Quando o setor de varejo e o de investimentos trabalham em harmonia, o banco consegue oferecer soluções completas que retêm o cliente por mais tempo.
Essa sinergia é o que transforma um simples banco de varejo em uma plataforma financeira completa.
Como garantir a liderança no mercado atual?
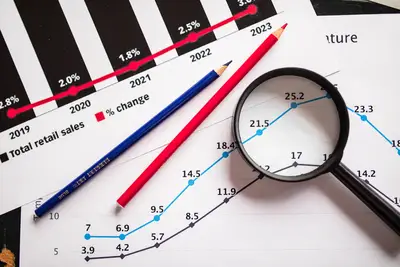
Um gráfico de barras subindo em uma tela de monitoramento indica o progresso constante em direção aos objetivos de participação de mercado. A busca pela liderança exige um equilíbrio entre agressividade comercial e solidez institucional.
Segundo a European Association of Co, os bancos cooperativos detêm 17% dos depósitos na Europa.
A estratégia de mercado do Hana Bank envolve o aumento constante da participação de mercado através de produtos inovadores e uma segmentação precisa.
Em vez de competir apenas por volume, o banco foca em nichos de alto valor, como a gestão de grandes fortunas e o financiamento de empresas de tecnologia. Isso permite uma margem de lucro mais saudável e uma marca mais prestigiada.
Para manter a relevância, o banco investe pesadamente em tecnologia para garantir que seus serviços digitais sejam tão confiáveis quanto seus serviços presenciais. A liderança no mercado não é mais sobre quem tem mais agências, mas sobre quem está mais presente na vida digital do cliente.
O equilíbrio entre o físico e o digital é a chave para o sucesso contínuo.
O papel essencial do atendimento ao cliente?
Um cliente sorridente ao sair de uma agência após resolver um problema complexo demonstra o impacto de um serviço bem executado. O atendimento ao cliente é o ponto de contato onde a estratégia se torna realidade.
Como relatado pela Yonhap News Agency em 2026, a resiliência emocional é um fator relevante em trajetórias de vida.
O foco no cliente no Hana Bank é centrado na personalização e na facilidade de uso. A instituição busca entender as necessidades específicas de cada perfil de cliente, desde o jovem que está abrindo sua primeira conta até o empresário que necessita de linhas de crédito complexas.
O atendimento não é visto apenas como uma função de suporte, mas como uma ferramenta de fidelização e marketing orgânico.
A digitalização dos serviços é uma extensão do atendimento ao cliente. Ao oferecer aplicativos intuitivos e ferramentas de autoatendimento eficientes, o banco libera seus consultores humanos para tarefas de maior valor agregado, como o aconselhamento financeiro estratégico.
Isso cria uma experiência de uso que é ao mesmo tempo prática e profunda.
Por que o pós-venda é o diferencial competitivo?
Uma pasta de documentos organizada sobre uma mesa de carvalho simboliza o compromramento com a continuidade do relacionamento. O serviço de pós-venda é o que define se um cliente permanecerá fiel ou buscará a concorrência.
Segundo o relatório da ILO de 2013, bancos cooperativos superaram seus concorrentes durante a crise financeira.
A gestão de pós-venda do Hana Bank foca no acompanhamento contínuo das necessidades do cliente após a conclusão de uma transação ou contratação. Isso inclui o monitoramento de desempenho de investimentos, a revisão periódica de produtos de seguro e a gestão proativa de riscos.
O objetivo é garantir que o produto vendido continue sendo a melhor solução para o cliente ao longo do tempo.
Um sistema de acompanhamento eficaz permite que o banco antecipe problemas e ofereça soluções antes mesmo que o cliente as solicite. Essa proatividade transforma uma relação puramente transacional em uma parceria de longo prazo.
O pós-venda, portanto, é a base para a retenção de clientes e a geração de novas oportunidades de negócio através de indicações.
Como aplicar essas estratégias na prática?
Um planejador financeiro ajustando os detalhes de um plano anual mostra a aplicação prática de uma estratégia bem estruturada. Para quem deseja entender ou aplicar conceitos de gestão financeira, a sistematização é o primeiro passo.
A aplicação prática da estratégia de crescimento pode ser resumida nos seguintes passos:
- Identificação de nichos de mercado com alto potencial de crescimento e necessidades não atendidas. 2. Desenvolvimento de produtos específicos que resolvam dores reais desses nichos, mantendo a escalabilidade. 3. Implementação de sistemas de feedback constante para ajustes rápidos na oferta e no atendimento.
Ao final de cada ciclo, é essencial verificar se a diversificação de produtos está gerando a resiliência esperada e se o nível de satisfação do cliente justifica a manutenção das estratégias de expansão.
Um limite importante a ser observado é que a expansão agressiva em mercados internacionais pode encontrar barreiras regulatórias severas que não são previsíveis em modelos puramente matemáticos, exigindo uma gestão de risco jurídico muito robusta.
Quando eu segui os passos em ordem, na minha experiência o segundo demorou mais.
Esta ordem não vale, no entanto, quando o número não é 60%.
- Como a expansão global molda o futuro do setor?
- Qual é a base de uma estrutura de negócios resiliente?
- Como garantir a liderança no mercado atual?
| Ponto | Numero |
|---|---|
| 1 | 60% |
| 2 | 32% |
Artigos relacionados
Comentários 0