Quel est l'impact des banques coopératives sur le crédit ?
"L'union fait la force, mais la marque fait la différence."
La stratégie de croissance mutuelle PME repose sur la capacité des petites structures à s'unir pour bâtir une identité collective forte et reconnue.
Ce guide analyse comment les coopératives utilisent des labels éthiques pour renforcer leur positionnement, tout en soulignant que cette approche dépend de l'adhésion réelle des membres aux valeurs de l'organisation.
* L'importance des labels de consommation éthique pour la distinction commerciale. * L'impact des coopératives financières sur le crédit aux petites et moyennes entreprises. * L'utilisation de marques mondiales pour l'expansion du marché coopératif. * La force de l'union face aux fluctuations de la consommation privée.
Comment la coopérative PME stratégie marque renforce-t-elle l'identité ?
Un entrepreneur observe son logo sur une affiche de quartier, espérant que ce signe reconnaissable attire des clients fidèles. Pour réussir, une coopérative PME stratégie marque doit transformer une simple collaboration technique en une identité visuelle et éthique cohérente.
En s'appuyant sur des standards reconnus, les membres passent d'une multitude de petites entités isolées à un bloc économique identifiable.
Selon l'International Cooperative Alliance (ICA), l'introduction de la Cooperative Marque en 2014 permet aux coopératives de l'ICA et aux coopératives de crédit du WOCCU d'être identifiées par un label de consommation éthique coopératif. Ce mécanisme offre une distinction claire sur le marché.
Le développement marque coopérative devient alors un levier pour transformer la confiance mutuelle en un avantage concurrentiel tangible. Cette visibilité aide à stabiliser la demande malgré un environnement économique parfois volatil.
Quel impact les banques coopératives ont-elles sur le crédit ?
Un gestionnaire de petite entreprise consulte son compte bancaire, cherchant des lignes de crédit pour financer de nouveaux équipements. Dans ce contexte, le rôle des institutions financières coopératives est crucial pour maintenir la liquidité des structures locales.
L'International Cooperative Alliance (ICA) indique que l'introduction de la Cooperative Marque permet aux coopératives de l'ICA et aux coopératives de crédit du World Council of Credit Unions d'être identifiées par un label de consommation éthique coopératif.
La stratégie croissance mutuelle PME s'appuie souvent sur ces réseaux de financement pour pallier le manque de ressources des banques traditionnelles.
Selon l'European Association of Cooperative Banks, la part de marché des banques coopératives dans le marché du crédit aux petites et moyennes entreprises (PME) à la fin de 2016 était de 45 % en France. Ce chiffre démontre l'importance de ces acteurs dans le soutien à l'économie réelle.
En comparaison, la part de marché était de 37 % en Finlande et de 33 % en Allemagne durant la même période. Cette présence massive facilite l'accès au capital pour les membres.
Selon World Council of Credit Unions, le relevé de 2016 indique 235 million.
Comment utiliser le label pour l'expansion du marché coopératif ?
Un commerçant installe un autocollant certifié sur sa vitrine, sentant la satisfaction des clients qui cherchent des produits responsables. L'expansion marché coopératif nécessite des outils de communication qui dépassent les frontières locales.
L'utilisation de labels globaux permet de projeter des valeurs de solidarité à une échelle internationale, facilitant ainsi la pénétration de nouveaux segments de clientèle.
Ce processus de contenu marque et besoins permet d'aligner l'offre des coopératives avec les attentes croissantes des consommateurs pour l'éthique. Cette méthode renforce la compétitivité internationale PME en créant un langage commun de confiance.
Comment structurer une croissance mutuelle ?
Un groupe de producteurs se réunit autour d'une table en bois, discutant de la répartition des bénéfices et des investissements futurs. Pour passer d'une simple association à une force économique, une méthode rigoureuse est nécessaire.
La croissance ne doit pas seulement être quantitative, mais aussi qualitative, en respectant les principes de gestion démocratique.
- Définir une charte de valeurs communes qui servira de fondement à la marque collective. 2. Adopter un label reconnu, tel que la Cooperative Marque, pour garantir la crédibilité auprès du public. 3. Mutualiser les ressources de marketing et de distribution pour réduire les coûts individuels.
Après chaque étape, je vérifie toujours si les décisions prises renforcent l'autonomie de chaque membre tout en servant l'intérêt général. Cette approche garantit que la croissance ne sacrifie pas l'essence même de la coopération.
- Définir les objectifs de coopération entre les membres.
- Mettre en place les outils de gestion partagée.
- Évaluer régulièrement les bénéfices générés par le réseau.
Dans ce processus, la deuxième étape est la plus longue.
Existe-t-il des limites à ce modèle de développement ?
Un membre de la coopérative examine les rapports financiers, s'interrogeant sur la pérennité du modèle face à la baisse de la consommation. Bien que le modèle coopératif soit robuste, il reste soumis aux conditions macroéconomiques globales.
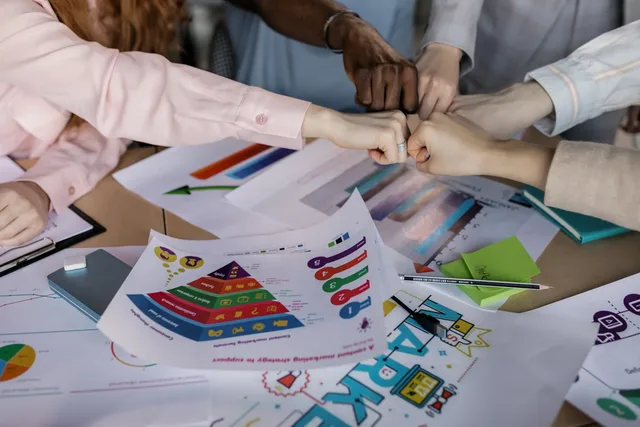
Une limitation concrète réside dans la dépendance aux cycles de consommation, comme l'illustre la baisse de la consommation privée de -0,2 % observée au troisième trimestre de 2026.
Le succès de la stratégie dépend de la capacité des membres à maintenir une cohésion interne malgré les pressions extérieures. Si la consommation des ménages diminue, la pression sur les marges des coopératives augmente, exigeant une gestion encore plus fine des ressources partagées.
La force du collectif est son meilleur rempart, mais elle ne peut totalement ignorer les réalités du marché.
| Pays (Fin 2016) | Part de marché crédit PME |
|---|---|
| France | 45% |
| Pays-Bas | 43% |
Coopératives PME stratégie marque
Le sujet de cette section est Coopératives PME stratégie marque.
Articles liés
- Pourquoi ces marques bizarres ? Conseils pour les marques 75
- Utiliser les indicateurs valeur marque pour la croissance
Comment la marque renforce-t-elle la confiance mutuelle ?
La marque coopérative agit comme un gage de qualité et d'intention, ce qui est essentiel quand l'union vise à bâtir une réputation solide. Le label permet de matérialiser les valeurs éthiques, rendant la promesse de solidarité visible au consommateur.
Cette reconnaissance externe consolide la confiance interne entre les membres.
Ce processus de transformation repose sur la capacité des membres à percevoir le label non comme une simple formalité, mais comme un engagement réel envers les principes de l'union.
Lorsque le public reconnaît cette identité, il valide l'effort collectif, ce qui renforce le sentiment d'appartenance des acteurs.
L'adoption de ce signe distinctif aide à différencier l'offre coopérative des offres classiques. Il crée une catégorie de marché spécifique où la valeur ajoutée réside dans l'éthique, et non uniquement dans le prix.
Quelles sont les conditions pour que l'union soit efficace ?
Pour que l'union produise une force durable, il faut que les membres adhèrent activement aux règles de la marque. L'efficacité du modèle dépend donc d'une gouvernance interne juste et transparente. Si l'adhésion aux valeurs faiblit, la distinction commerciale s'érode rapidement.
Le soutien des institutions financières coopératives est une condition nécessaire pour amortir les chocs du marché. Ces banques offrent une stabilité de crédit qui permet aux petites structures de se développer sans trop dépendre des aléas de la consommation privée.
Il faut veiller à ce que la mutualisation des ressources ne conduise pas à une dilution des responsabilités individuelles. L'union doit toujours servir l'intérêt général, mais sans jamais écraser l'autonomie de chaque entité qui la compose.
Commentaires 0