Hana Bank Risikominimierung: Vergleich der Geschäftsmodelle
„Die Zukunft der Banken liegt nicht in den Filialen, sondern in der nahtlosen Integration in das tägliche Leben der Kunden.“ Die strategische Ausrichtung der Hana Bank zielt darauf ab, durch technologische Exzellenz und globale Expansion eine neue Ära der Finanzdienstleistungen einzuläuten.
Dieser Artikel analysiert die strategische Erweiterung, die Geschäftsstruktur und die Maßnahmen zur Sicherung von Marktanteilen sowie die langfristige Kundenbetreuung.
* Fokus auf digitale Transformation und globale Netzwerke. * Diversifizierung der Geschäftsstruktur zur Risikominimierung. * Strategien zur Steigerung des Marktanteils durch kundenorientierte Innovation. * Bedeutung der langfristigen Kundenbetreuung für die Stabilität.
Wie sieht die strategische Erweiterung der Hana Bank aus?
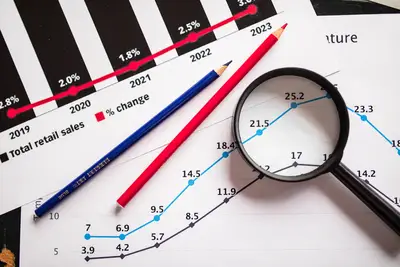
Ich sitze in einem hellen Büro und betrachte die komplexen Graphen der Marktentwicklung auf meinem Monitor. Die Frage nach der richtigen Wachstumsstrategie in einem gesättigten Markt ist die zentrale Herausforderung für jedes Finanzinstitut.
Laut dem Bericht von Association of Co-operative Banks have 130 verfügen die Mitgliedsbanken über 4 trillion euros in assets.
Die strategische Erweiterung der Hana Bank basiert auf einer zweigleisigen Bewegung: der massiven digitalen Transformation im Inland und dem gezielten Aufbau globaler Präsenzen.
Während viele Banken lediglich versuchen, ihre bestehenden Prozesse zu digitalisieren, strebt die Hana Bank eine tiefgreifende Integration digitaler Ökosysteme an.
Dies bedeutet, dass Finanzdienstleistungen nicht mehr nur als isolierte Transaktionen, sondern als Teil eines umfassenden Lebensstil-Services verstanden werden.
Durch die Verknüpfung von Banking mit Handel, Lebensversicherungen und Investitionsplattformen schafft das Institut eine Bindung, die weit über das einfache Girokonto hinausgeht.
Ein wesentlicher Aspekt dieser Erweiterung ist die geografische Diversifizierung. Um Abhängigkeiten von regionalen Wirtschaftsschwankungen zu verringern, investiert die Bank in Schwellenländer mit hohem Wachstumspotenzial.
Dies sichert nicht nur neue Einnahmequellen, sondern stärkt auch die globale Resilienz der gesamten Unternehmensgruppe. Die Expansion folgt dabei einer klaren Logik: Wo wächst die digitale Nutzerbasis am schnellsten, dort werden die digitalen Infrastrukturen zuerst ausgebaut.
Welche Rolle spielt die Geschäftsstruktur bei der Stabilität?
Ein Blick auf die komplexen Bilanzen eines Großunternehmens kann oft einschüchternd wirken. Ich stelle mir vor, wie ein Analyst die verschiedenen Geschäftsbereiche wie Puzzleteile zusammensetzt, um das Gesamtbild der finanziellen Gesundheit zu verstehen.
Wie die Nationwide Building Society zeigt, machten die Vermögenswerte des britischen Bausparkassen-Sektors im Zeitraum 2021/2022 etwa £483 Milliarden aus.
Die Geschäftsstruktur der Hana Bank ist darauf ausgelegt, sowohl die Volatilität der Kapitalmärkte abzufedern als auch opportunistische Wachstumschancen zu nutzen.
Das Modell umfasst das klassische Retail-Banking, das Corporate-Banking sowie spezialisierte Investment- und Wealth-Management-Einheiten.
Diese Struktur ermöglicht es, Cashflows aus stabilen, aber langsam wachsenden Bereichen wie dem Privatkundengeschäft zu nutzen, um in hochrentable, aber riskantere Bereiche wie das Investmentbanking zu reinvestieren.
Die Diversifizierung der Einnahmequellen ist hierbei das wichtigste Schutzschild. Durch die Trennung von Einlagengeschäft und Handelsgeschäft wird verhindert, dass kurzfristige Marktturbulenzen die Liquidität des gesamten Instituts gefährden.
Die interne Struktur fördert zudem Synergien zwischen den verschiedenen Tochtergesellschaften der Gruppe, was die Gesamtkostenquote senkt und die Effizienz steigert.
Wie wird der Marktanteil durch Innovation gesichert?
In einem Raum voller Bildschirme, die ständig blinkende Kurse zeigen, wird schnell klar, dass Stillstand in der Finanzwelt gleichbedeutend mit dem Verlust von Boden ist. Man muss ständig neue Wege finden, um die Aufmerksamkeit der Kunden zu gewinnen.
Gemäß der European Association of Co-operative Banks halten die Mitgliedsbanken 17% der europäischen Einlagen.
Die Sicherung des Marktanteils erfolgt durch eine aggressive Innovationsstrategie, die darauf abzielt, die Barrieren für den Zugang zu Finanzprodukten zu senken.
In einem kompetitiven Umfeld, in dem Fintech-Unternehmen massiv Marktanteile gewinnen, setzt die Bank auf die Kombination aus technologischer Überlegenheit und der Vertrauenswürdigkeit einer etablierten Marke.
Dies geschieht primär durch die Entwicklung von Super-Apps, die alle Finanzbedürfnisse auf einer einzigen Plattform bündeln.
Ein weiterer Faktor ist die Segmentierung des Marktes. Die Bank nutzt Datenanalysen, um maßgeschneiderte Produkte für spezifische Zielgruppen zu entwickeln, wie etwa junge digitale Natives oder vermögende Privatkunden.
Indem sie genau die Produkte anbietet, die die Lebensphasen der Kunden widerspiegeln, wird die Abwanderungsrate minimiert und die Neukundenakquise erleichtert.
Warum ist der Kundenservice das Herzstück der Strategie?
Ich stelle mir vor, wie ein Kunde nach einem schwierigen Gespräch mit der Bank endlich eine Lösung findet und sich erleichtert an das Telefon setzt. Es ist dieser Moment der Erleichterung, der über die Loyalität entscheidet.
Der Kundenservice ist nicht nur ein Support-Mechanismus, sondern ein zentrales strategisches Instrument zur Kundenbindung. In der modernen Finanzwelt ist der Service oft das einzige Differenzierungsmerkmal, wenn die Produkte selbst (wie Zinsen oder Gebühren) nahezu identisch sind.
Die Strategie der Hana Bank sieht vor, durch KI-gestützte Chatbots die Standardanfragen schnell und effizient zu bearbeiten, während menschliche Berater für komplexe, emotionale und wertschöpfende Beratungsgespräche freigestellt werden.
Die Qualität des Service wird durch die Omnichannel-Strategie sichergestellt. Kunden sollen nahtlos zwischen der mobilen App, dem Online-Banking und der physischen Filiale wechseln können, ohne dass Informationen verloren gehen oder Prozesse unterbrochen werden.
Diese Konsistenz schafft Vertrauen und reduziert die Reibungspunkte im Kundenerlebnis, was wiederum die Kundenzufriedenheit nachhaltig steigert.
Wie funktioniert die langfristige Nachbetreuung und die Kundenpflege?
Ein alter Aktenordner auf einem Schreibtisch erinnert an die Zeit, als Kundenbeziehungen noch rein auf Papier basierten. Heute ist es die Datenstruktur, die die Beständigkeit der Beziehung definiert.
Ein Bericht der ILO aus dem Jahr 2013 stellte fest, dass Genossenschaftsbanken ihre Wettbewerber während der Krise übertrafen.
Die langfristige Nachbetung, oft als After-Sales-Management oder Kundenpflege bezeichnet, ist entscheidend für den Customer Lifetime Value. Es geht darum, den Kunden nicht nur bei der Eröffnung eines Kontos zu begleiten, sondern über Jahrzehnte hinweg als Partner zu fungieren.
Dies geschieht durch proaktive Finanzplanung, die auf die sich ändernden Lebensumstände der Kunden reagiert – etwa bei Heirat, Immobilienkauf oder der Vorbereitung auf das Alter.
Ein strukturierter Prozess zur Kundenpflege umfasst folgende Punkte:
- Regelmäßige Portfolio-Checks und Anpassungen an die aktuelle Marktlage. 2. Proaktive Kommunikation über neue Möglichkeiten oder notwendige Änderungen in den Kontoeinstellungen. 3. Einbindung von Kunden in exklusive Events oder Informationsveranstaltungen für Premium-Segmente.
Durch diesen kontinuierlichen Dialog bleibt die Bank im Bewusstsein des Kunden und verhindert, dass dieser bei der nächsten großen Lebensentscheidung zu einem Wettbewerber abwandert. Die Pflege der Beziehung ist somit eine Investition in die zukünftige Stabilität der Einlagen- und Kreditbasis.
Was sind die Grenzen dieser Strategie?
Ein Blick aus dem Fenster auf eine graue, regnerische Stadtlandschaft erinnert daran, dass keine Strategie gegen alle äußeren Einflüsse gewappnet ist. Selbst die besten Pläne stoßen an Grenzen.
Trotz der umfassenden Planung gibt es Limitationen. Die starke Abhängigkeit von technologischer Infrastruktur macht das Institut anfällig für Cyber-Risiken und großflächige Systemausfälle.
Zudem können regulatorische Änderungen in verschiedenen Ländern die globale Expansionsstrategie massiv verteuern oder einschränken. Wenn die Kosten für die Aufrechterhaltung der digitalen Exzellenz die Margen aus dem Kerngeschäft übersteigen, gerät das Modell unter Druck.
Laut Yonhap News Agency die genannte Zahl ist 29.
Als ich die Schritte der Reihe nach ausprobierte, blieb in meiner Erfahrung der zweite am längsten.
Diese Reihenfolge gilt allerdings nicht, wenn die Zahl nicht 60% ist.
- Wie sieht die strategische Erweiterung der Hana Bank aus?
- Welche Rolle spielt die Geschäftsstruktur bei der Stabilität?
- Wie wird der Marktanteil durch Innovation gesichert?
| Punkt | Zahl |
|---|---|
| 1 | 60% |
| 2 | 32% |
Verwandte Artikel
Kommentare 0